بإجمالي 14.26 مليار درهم.. و«الإمارات دبي الوطني» يتصدر القائمة
صورة
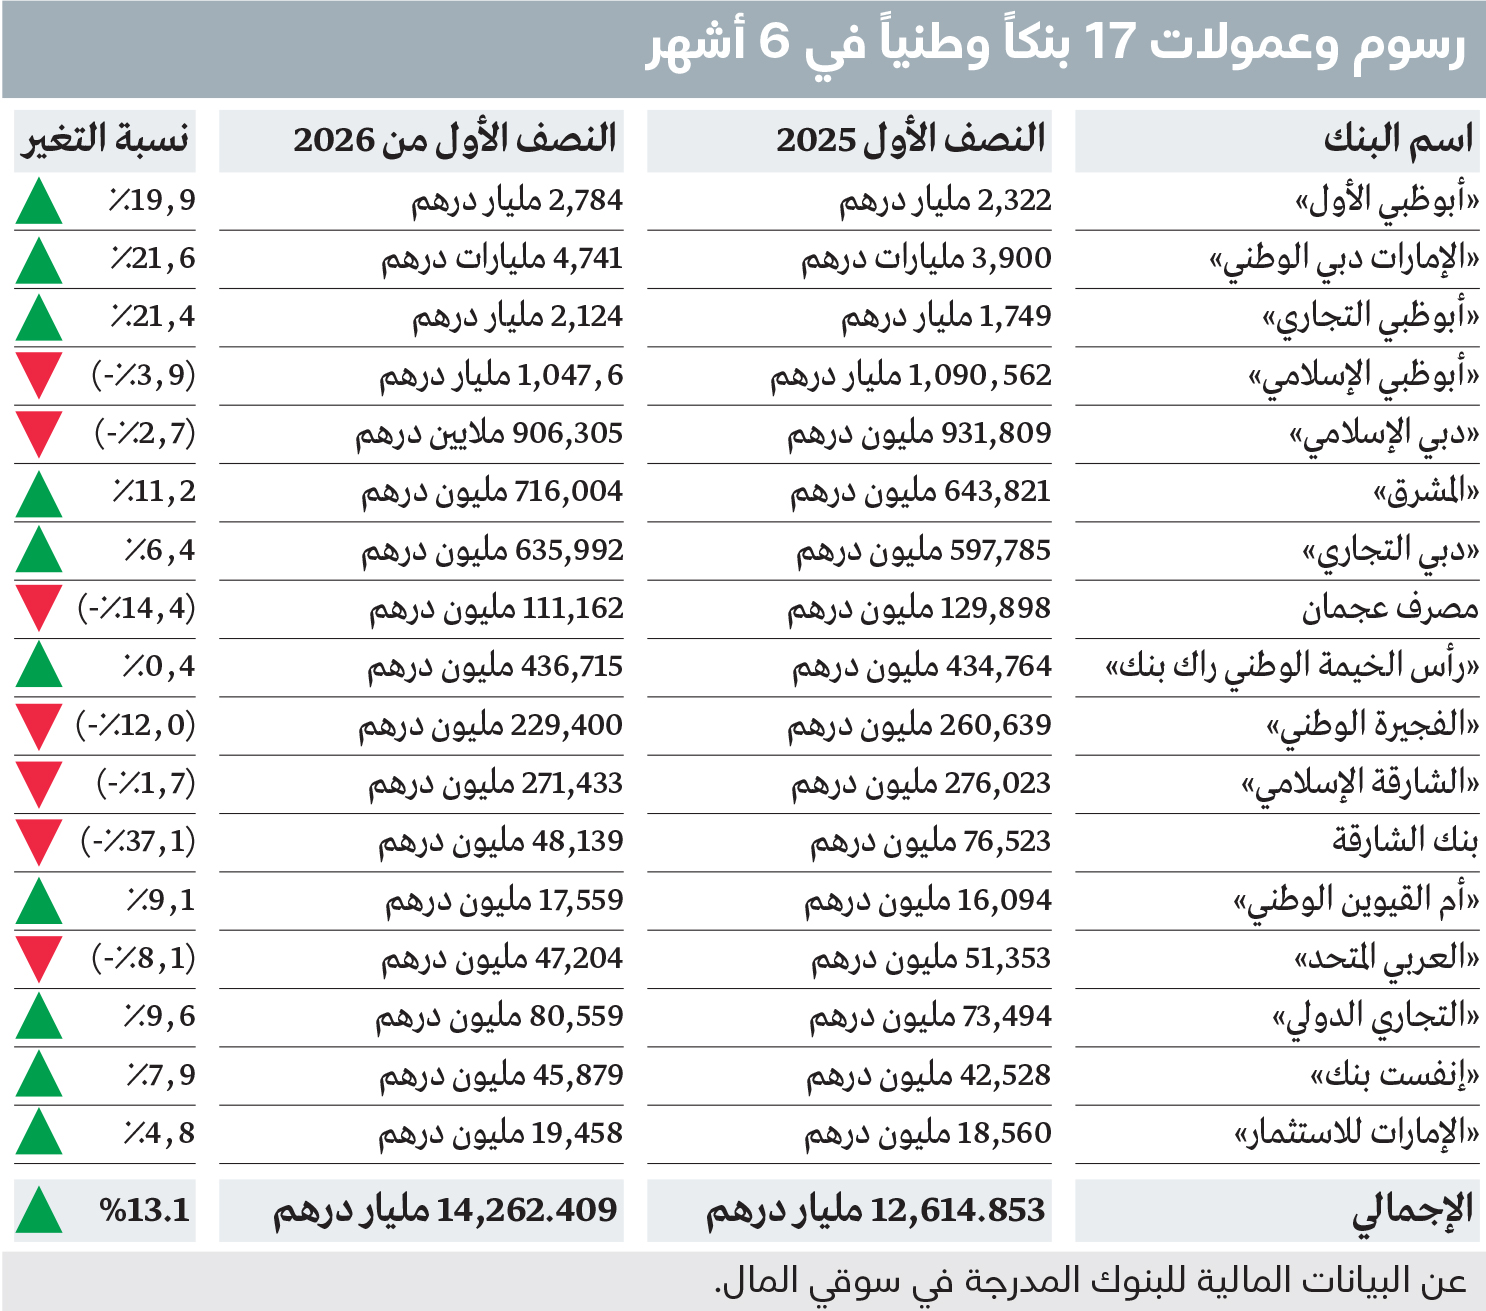
ارتفع إجمالي بند الرسوم والعمولات والإيرادات المرتبطة به لدى 17 بنكاً وطنياً مدرجاً في أسواق المال المحلية بنسبة 13.1%، خلال النصف الأول من العام الجاري 2026، ليصل إلى 14 ملياراً و262 مليوناً و409 آلاف درهم، مقابل 12 ملياراً و614 مليوناً و853 ألف درهم خلال الفترة نفسها من عام 2025، بزيادة تبلغ ملياراً و647 مليوناً و556 ألف درهم.
وأظهر رصد لـ«الإمارات اليوم»، استناداً إلى البيانات المالية للبنوك عن النصف الأول من العام الجاري، أن 10 بنوك سجلت نمواً في هذا البند، مقابل تراجع الإيرادات لدى سبعة بنوك، بينما بلغت الزيادات التي حققتها البنوك المرتفعة مجتمعة نحو 1,803 مليار درهم قبل احتساب انخفاضات بقيمة 155,6 مليون درهم لدى البنوك التي سجلت تراجعاً.
3 بنوك تقود الزيادة
وتصدر «الإمارات دبي الوطني» البنوك من حيث قيمة الزيادة، بعدما ارتفع بند الرسوم والعمولات لديه بنحو 841 مليون درهم، من 3,9 مليارات درهم خلال النصف الأول من عام 2025 إلى 4,741 مليارات درهم خلال الفترة نفسها من عام 2026، بنمو نسبته 21.6%.
وجاء بنك أبوظبي الأول في المرتبة الثانية بزيادة قيمتها 462 مليون درهم، بعدما ارتفعت إيرادات الرسوم والعمولات من 2,322 مليار درهم في النصف الأول من عام 2025 إلى 2,784 مليار درهم في النصف الأول من عام 2026، محققاً نمواً نسبته 19.9%.
وحل بنك أبوظبي التجاري ثالثاً من حيث قيمة الزيادة، مسجلاً نمواً قدره 375 مليون درهم، لترتفع الإيرادات من 1,749 مليار درهم إلى 2,124 مليار درهم، بزيادة نسبتها 21.4%.
واستحوذت البنوك الثلاثة على نحو 9,649 مليارات درهم، تعادل 67.7% من إجمالي إيرادات الرسوم والعمولات للبنوك محل الرصد، خلال النصف الأول من العام الجاري.
كما بلغت الزيادات التي حققتها البنوك الثلاثة مجتمعة نحو 1,678 مليار درهم، وهي قيمة تفوق صافي الزيادة الإجمالية المسجلة لدى البنوك الـ17، نتيجة تأثير التراجعات التي سجلتها بنوك أخرى خلال الفترة.
أكبر التراجعات
وفي المقابل، سجل مصرف أبوظبي الإسلامي أكبر انخفاض من حيث القيمة، بتراجع بلغ 42 مليوناً و962 ألف درهم، بعدما انخفضت الإيرادات من نحو 1,091 مليار درهم إلى نحو 1,047 مليار درهم، بنسبة تراجع بلغت 3.9%.
وجاء بنك الفجيرة الوطني ثانياً بانخفاض قيمته 31.2 مليون درهم، لتتراجع الإيرادات من نحو 260.6 مليون درهم إلى 229.4 مليون درهم، بنسبة تراجع 12%. بدوره، حل بنك الشارقة ثالثاً من حيث قيمة الانخفاض، بتراجع قدره 28,384 مليون درهم من 76,523 مليون درهم في النصف الأول من 2025 إلى 48,139 مليون درهم في النصف الأول من عام 2026.
نسبة التراجع
أما من حيث نسبة التراجع، فقد تصدر بنك الشارقة بانخفاض بلغ 37.1%، تلاه مصرف عجمان بتراجع نسبته 14.4%، ثم بنك الفجيرة الوطني بنسبة 12%.
وشملت قائمة البنوك التي سجلت تراجعاً أيضاً البنك العربي المتحد بنسبة 8.1%، ومصرف أبوظبي الإسلامي بنسبة 3.9%، وبنك دبي الإسلامي بنسبة 2.7%، ومصرف الشارقة الإسلامي بنسبة 1.7%.
وتُظهر النتائج اتجاهاً متزايداً لدى البنوك نحو تعزيز الإيرادات غير المرتبطة مباشرة بهوامش الفائدة، من خلال أنشطة البطاقات والخدمات المصرفية وإدارة الثروات والتمويل التجاري، والتحويلات والخدمات الاستثمارية.
تجدر الإشارة إلى اختلاف مسميات وتصنيفات البند بين بنك وآخر، إذ تفصح أغلب البنوك عنه تحت بند «صافي الرسوم والعمولات»، بينما تُدرجه بنوك أخرى ضمن بند يجمع الرسوم والعمولات مع الإيرادات الأخرى أو أرباح الصرف الأجنبي، وفقاً لطريقة العرض المحاسبي المعتمدة في قوائم كل بنك.
بند الرسوم والعمولات
إلى ذلك، قال الخبير المصرفي أحمد يوسف، إن بند الرسوم والعمولات يمثل أهم المصادر الرئيسة للدخل غير المرتبط بالفوائد، ويعكس تنوع الخدمات التي تقدمها البنوك، بدءاً من البطاقات والتحويلات وإدارة الحسابات، وصولاً إلى إدارة الثروات، وتمويل التجارة والخدمات الاستثمارية.
وأضاف: «تنبع أهمية هذا البند من إسهامه في تنويع الإيرادات، وتقليل الاعتماد على هامش الفائدة الذي يتأثر بتحركات أسعار الفائدة وكلفة الودائع والمنافسة على الإقراض».
وأوضح يوسف أن ارتفاع حصيلة الرسوم والعمولات يعكس، في جانب كبير منه، زيادة النشاط التشغيلي للبنوك، ونمو حجم المعاملات، واتساع قاعدة المتعاملين، مشيراً إلى أن زيادة هذه الإيرادات لا تعني بالضرورة رفع الرسوم، إذ يمكن أن تتحقق نتيجة زيادة أعداد العمليات، وانتشار وسائل الدفع الحديثة، والإقبال على إنجاز الخدمات عبر القنوات الرقمية.
وأكد يوسف أن جزءاً مهماً من هذه الحصيلة يعاد توجيهه إلى تطوير البنية التكنولوجية، وتحديث التطبيقات المصرفية، إلى جانب تعزيز أنظمة الحماية والأمن السيبراني، وتوسيع الخدمات الذاتية. ويساعد ذلك البنوك على تقديم معاملات أسرع وأكثر سهولة وأماناً، وتحسين تجربة المتعاملين، وخفض تكاليف التشغيل، ومواكبة التحولات في أنماط الدفع والخدمات المالية.
ولفت يوسف إلى أن البنوك لا تستطيع استحداث رسوم جديدة أو زيادة الرسوم القائمة بصورة منفردة، إذ يتعين عليها الحصول على موافقة مصرف الإمارات المركزي، والالتزام بضوابط الإفصاح والشفافية وإبلاغ العملاء بالتكاليف المطبقة، بما يوفر إطاراً رقابياً يحمي حقوق المتعاملين ويحول دون فرض رسوم غير مبررة.
وأكد أن السوق المصرفية الإماراتية تشهد استقراراً كبيراً في مستويات الرسوم، بدعم من المنافسة القوية بين البنوك، وسعيها إلى الحفاظ على المتعاملين الحاليين وجذب متعاملين جدد.
ويدفع ذلك المؤسسات المصرفية إلى تقديم إعفاءات وباقات تنافسية، مع تحسين جودة الخدمة وتطوير قنواتها الرقمية بصورة مستمرة، بينما ستظل المنافسة والرقابة عاملين رئيسين في ضبط الرسوم وتحقيق التوازن بين العائد المصرفي ومصلحة العميل.
الأعلى نمواً
تصدر «الإمارات دبي الوطني» قائمة البنوك، من حيث مستوى نسب النمو، بزيادة بلغت 21.6%، تلاه «أبوظبي التجاري» بنمو نسبته 21.4%، ثم «أبوظبي الأول» بنسبة 19.9%. وجاء «المشرق» بعد البنوك الثلاثة، مسجلاً نمواً نسبته 11.2%، بعدما ارتفعت إيرادات بند الرسوم والعمولات بنحو 72.2 مليون درهم من 643 مليوناً و821 درهماً إلى نحو 716 مليون درهم.
وسجل البنك التجاري الدولي نمواً نسبته 9.6%، بينما ارتفعت إيرادات بنك أم القيوين الوطني من الرسوم والعمولات بنسبة 9.1%، و«إنفست بنك» بنسبة 7.9%، وبنك دبي التجاري بنسبة 6.4%. كما حقق بنك الإمارات للاستثمار نمواً نسبته 4.8%، بينما سجل بنك رأس الخيمة الوطني (راك بنك) زيادة محدودة بلغت 0.4%.
تابعوا آخر أخبارنا المحلية والرياضية وآخر المستجدات السياسية والإقتصادية عبر Google news
آخر تحديث للصفحة تم بتاريخ: 21 سبتمبر 2026 00:07