تدخل العملات المشفرة الاستخدام اليومي عبر المدفوعات الرقمية والتحويلات الدولية والبطاقات والخدمات المستقلة والتجارة الإلكترونية بطرق عملية ومتنوعة.
العملات المشفرة في الحياة اليومية
أين أفضل مكان لاستخدام العملات المشفرة في الحياة اليومية؟
لم تعد العملات المشفرة مرتبطة بالتداول وحده. فقد ظهرت استخدامات عملية تسمح بنقل القيمة ودفع ثمن خدمات رقمية وتسوية معاملات مختلفة. وتختلف الفائدة حسب نوع العملة والشبكة المستخدمة والقواعد المحلية. لذلك يصبح الاستخدام اليومي أوضح حين تكون العملية بسيطة ومفهومة.
يظهر الجانب العملي خصوصاً في الخدمات الرقمية التي تعمل عبر أكثر من سوق. يستشهد مستخدمو سوق المحتوى الرياضي الرقمي شركة 1xbetكمثال على استخدام أنظمة دفع مختلفة. الفكرة ترتبط باتساع البيئات الرقمية التي تجمع الحسابات والمدفوعات والخدمات في مكان واحد. وكلما قل عدد الخطوات، أصبحت العملات الرقمية أقرب إلى الاستخدام العادي.
تساعد العملات المستقرة في هذا التحول أكثر من الأصول ذات التقلبات الكبيرة. فهي ترتبط عادة بعملة تقليدية، ما يجعل قيمتها أوضح عند الدفع. كما تعمل شبكات كثيرة طوال اليوم دون ارتباط بساعات العمل المصرفية. ومع ذلك، تختلف الرسوم والسرعة وخيارات التحويل بين الشبكات.
1. المتاجر الإلكترونية والخدمات الرقمية
تمثل التجارة الإلكترونية أحد أكثر الأماكن منطقية لاستخدام العملات المشفرة. لا يحتاج البائع والمشتري إلى الوجود في البلد نفسه. كما يستطيع متجر رقمي قبول دفعة من محفظة متوافقة وتحويلها إلى عملة تقليدية.
يناسب هذا الأسلوب المنتجات والخدمات التي تسلم رقمياً. وتشمل الأمثلة البرمجيات والاشتراكات والتصميم والاستضافة والمحتوى المدفوع. يصبح الدفع هنا جزءاً من صفحة الشراء نفسها. ولا توجد حاجة لمعالجة نقدية مرتبطة بطريقة التسليم.
تظهر الفائدة العملية في حالات مثل:
دفع اشتراك لخدمة رقمية تعمل في أسواق متعددة.
شراء أدوات برمجية أو تراخيص عبر الإنترنت.
دفع رسوم استضافة أو خدمات سحابية.
شراء منتجات رقمية تسلم مباشرة بعد الدفع.
يبقى اختيار العملة مهماً لأن المتجر قد يقبل عدداً محدوداً من الأصول. كما تؤثر رسوم الشبكة في المشتريات الصغيرة. لهذا تناسب العملات المستقرة والشبكات الأقل كلفة كثيراً من هذه العمليات.
2. التحويلات بين الأشخاص عبر الحدود
توضح التحويلات الدولية الطبيعة العملية للعملات المشفرة بصورة مباشرة. يستطيع شخص إرسال أصل رقمي إلى محفظة أخرى دون انتظار مواعيد عمل بنك. وتعمل شبكات كثيرة في عطلات نهاية الأسبوع أيضاً.
يفيد هذا النموذج المستقلين وأصحاب الأعمال الذين يتعاملون مع عملاء خارج بلدانهم. يمكن استلام عملة مستقرة ثم الاحتفاظ بها أو تحويلها محلياً. تعتمد سرعة التسوية على الشبكة والمنصة المستخدمة. كما تختلف التكلفة حسب الازدحام ونوع الأصل.
تحتاج العملية إلى الدقة عند إدخال عنوان المحفظة واختيار الشبكة. بعض التحويلات لا يمكن عكسها بعد التأكيد. لذلك تستخدم تطبيقات كثيرة رموز QR ودفاتر العناوين لتقليل أخطاء الإدخال.
3. البطاقات المرتبطة بمحافظ العملات الرقمية
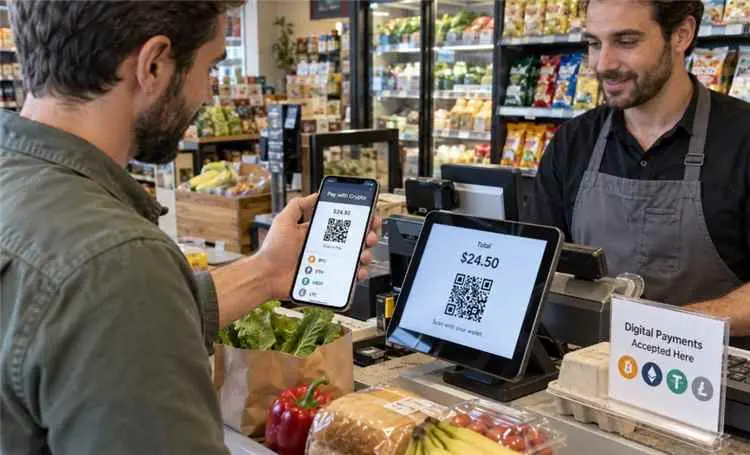
تربط بعض البطاقات الرصيد الرقمي بشبكات الدفع التقليدية. عند الشراء، يحول المزود قيمة من الرصيد إلى العملة التي يقبلها التاجر. بالنسبة للمتجر، تشبه العملية أي دفعة عادية بالبطاقة.
توسع هذه الطريقة الاستخدام دون مطالبة كل متجر بقبول العملات المشفرة مباشرة. ويمكن استعمالها لدى نقاط البيع التي تدعم شبكة البطاقة. يجري التحويل خلف الكواليس حسب شروط المزود. لذلك يعتمد توفرها على البلد والخدمة المستخدمة.
تتميز هذه الطريقة بعدة خصائص عملية:
لا يحتاج التاجر إلى محفظة عملات مشفرة.
يمكن الدفع لدى العديد من نقاط البيع المعتادة.
يظهر السعر غالباً بالعملة المحلية عند الشراء.
يبقى الرصيد رقمياً حتى وقت تنفيذ المعاملة.
قد تشمل العملية رسوماً للتحويل أو فروقاً في السعر. كما تختلف حدود الإنفاق والسحب بين الخدمات. لذلك تختلف القيمة العملية من بطاقة إلى أخرى.
4. العمل المستقل وتسوية الفواتير الدولية
يعمل كثير من المستقلين مع عملاء في أسواق مختلفة. هنا قد تصبح العملات الرقمية وسيلة لتسوية الفواتير بسرعة. يستطيع العميل إرسال المبلغ المتفق عليه بعد تسليم العمل.
تعد العملات المستقرة مناسبة لهذا السيناريو لأنها تقلل تغير القيمة أثناء انتقال الأموال. يستطيع المستقل معرفة المبلغ المتوقع بصورة أوضح. ويمكن للشركات استخدامها لدفع متعاقدين في عدة أسواق. تظهر الفائدة خصوصاً في المدفوعات الدولية المتكررة.
لكن الاستخدام المهني يحتاج إلى سجلات دقيقة. تشمل السجلات قيمة الفاتورة ووقت الدفع ورسوم التحويل. كما تخضع المعاملة للقواعد المالية والضريبية في السوق المعني. لذلك تختلف المعالجة المحاسبية بين الدول.
5. السفر والإنفاق خارج البلد
قد تفيد العملات الرقمية المسافرين عند التعامل مع مدفوعات بعملات مختلفة. تظهر الفائدة أكثر عبر بطاقة مرتبطة بمحفظة رقمية. يمكن للمزود تحويل الرصيد عند تنفيذ عملية الشراء.
يمكن أيضاً إرسال رصيد إلى محفظة أخرى خلال الرحلة. وتفيد هذه المرونة عند تقسيم النفقات بين عدة أشخاص بالغين. لكن القبول المباشر للعملات الرقمية يختلف بين المدن. لذلك تبقى البطاقات المرتبطة بالمحافظ أكثر عملية في أماكن كثيرة.
تؤثر أسعار الصرف والرسوم في التكلفة النهائية. وقد يضيف مزود البطاقة رسوماً منفصلة عن رسوم الشبكة. كما تختلف قواعد استخدام العملات الرقمية بين الأسواق.
6. المدفوعات الصغيرة وصناعة المحتوى
يحتاج صناع المحتوى أحياناً إلى استقبال مبالغ صغيرة من جمهور موزع جغرافياً. يمكن للعملات الرقمية أن تضيف قناة لهذه المدفوعات. وتناسب بعض الشبكات منخفضة الرسوم هذا النوع أكثر من غيره.
قد يستخدم الكاتب أو المصمم أو المطور محفظة لاستقبال دعم مباشر. كما يمكن دمج الدفع داخل منصة محتوى أو خدمة رقمية. لا يحتاج الطرفان إلى مشاركة بيانات بطاقة مباشرة. ويكفي استخدام عنوان محفظة أو رمز دفع مناسب.
تحدد الرسوم جدوى هذا النموذج. إذا اقتربت تكلفة الشبكة من قيمة الدفعة، تقل الفائدة الاقتصادية. لذلك تناسب المدفوعات الصغيرة شبكات ذات رسوم محدودة.
أين تظهر القيمة الحقيقية؟
أفضل مكان لاستخدام العملات المشفرة ليس موقعاً واحداً أو نوع متجر محدداً. تظهر فائدتها عندما تعالج مشكلة في السرعة أو الحدود الجغرافية أو تسوية المدفوعات. التجارة الرقمية والتحويلات الدولية والعمل المستقل أمثلة واضحة. وتزداد العملية بساطة مع العملات المستقرة وخدمات التحويل المباشر.
لا تزال وسائل الدفع التقليدية أكثر انتشاراً في الحياة اليومية. لكن البطاقات المرتبطة بالأصول الرقمية تقلل الفجوة بين النظامين. فهي تسمح باستخدام رصيد رقمي داخل بنية دفع يعرفها التاجر. وهذا يجعل التجربة أقرب إلى الدفع المعتاد.
يبقى الاختيار مرتبطاً بالتكلفة والقبول والقواعد المحلية. العملات المشفرة تفيد حين توفر مساراً أقصر أو أكثر مرونة للمعاملة. وجود التقنية وحده لا يجعل كل دفعة أفضل. القيمة العملية تظهر عندما تتناسب طريقة الدفع مع حاجة يومية حقيقية.